

Assurance habitation et aménagements extérieurs : repère ce qui est vraiment couvert
Une maison peut changer sans que son contrat d’assurance bouge d’une ligne. Une terrasse agrandie, un jardin équipé pour recevoir des amis, puis une piscine installée quelques années plus tard : chacun de ces projets ajoute de la valeur au terrain, mais pas nécessairement des garanties. Le premier réflexe consiste à comparer la maison décrite dans ton contrat avec celle qui existe aujourd’hui.
La multirisque habitation protège généralement le bâtiment principal contre les événements prévus au contrat, comme l’incendie, certains dégâts des eaux ou la tempête. Elle comprend aussi une responsabilité civile pour les dommages causés à des tiers dans les conditions indiquées. Pourtant, dès que tu passes la porte du jardin, les définitions deviennent moins évidentes : un ouvrage fixé à la maison peut être traité différemment d’un équipement posé à quelques mètres.
Peu de temps ? Voilà ce qu’il faut retenir :
| Point clé | Geste utile |
|---|---|
| ✅ Terrasse et pergola | Vérifie si elles figurent parmi les bâtiments ou les dépendances déclarées. |
| ✅ Piscine | Contrôle séparément le bassin, ses équipements et la responsabilité civile. |
| ✅ Jardin et mobilier | Regarde les plafonds, les exclusions et les conditions applicables au vol. |
| ✅ Après des travaux | Demande une mise à jour écrite du contrat, sans attendre un sinistre. |
Pourquoi le contrat de base laisse parfois des zones découvertes
Imagine une maison près de Saint-Paul-de-Vence. Ses propriétaires ont d’abord aménagé une simple terrasse, puis ajouté une cuisine d’été, quelques oliviers et un abri pour les outils. Dans leurs souvenirs, « la maison est assurée ». Sur les conditions particulières, pourtant, seul le logement principal apparaît. Le problème ne vient pas forcément d’une mauvaise garantie : l’assureur ne peut apprécier correctement un aménagement qu’il ne connaît pas, et chaque compagnie classe les biens extérieurs à sa manière.
Une terrasse attenante peut ainsi relever des bâtiments assurés, tandis qu’une pergola indépendante peut être considérée comme une dépendance ou un équipement extérieur. Un abri fermé peut nécessiter une déclaration de surface et d’usage. Le mobilier laissé dehors, lui, dépend souvent d’un capital spécifique. Aucun de ces classements ne se déduit uniquement de l’apparence des lieux.
Il faut aussi distinguer le bien assuré et le risque assuré. Voir une clôture mentionnée dans un contrat ne signifie pas qu’un choc de véhicule, une tempête et un acte de vandalisme seront tous indemnisés de la même façon. Pour chaque événement, vérifie le plafond, la franchise et les éventuelles conditions d’entretien ou de sécurisation. Les garanties de l’assurance habitation se lisent plus facilement lorsque tu pars d’objets concrets plutôt que du seul nom des formules.
Prends une feuille, dessine rapidement ton terrain et note ce qui coûte réellement à réparer ou à remplacer : terrasse, bassin, portail, arbres, abri, mobilier. Compare ensuite cette liste aux conditions particulières, puis aux exclusions des conditions générales. Tu obtiens un premier diagnostic sans te perdre dans toutes les pages du dossier. Un extérieur bien assuré commence par un inventaire fidèle, pas par une cotisation affichée en gros caractères.
Terrasse, pergola et cuisine d’été : protège tes travaux sans mauvaise surprise
Une terrasse est un ouvrage à part entière. Sous les fauteuils et la table des repas d’été se trouvent parfois une dalle, une structure porteuse, des lames en bois ou un revêtement coûteux. Si une branche tombe sur une pergola ou si un incendie endommage une cuisine d’été, la facture ne se limite pas à quelques carreaux. La question décisive est donc simple : comment chacun de ces éléments est-il défini dans ton contrat ?
Terrasse attenante ou installation indépendante : la différence compte
Une terrasse directement reliée à la maison peut, selon les contrats, être comprise dans le périmètre du bâti. Une plateforme installée au fond du jardin peut suivre d’autres règles. Il en va de même pour une pergola adossée à la façade et une structure autoportante. La fixation, la situation et parfois la surface influencent le classement retenu ; seules les clauses de ton assurance permettent de trancher.
Prenons un exemple concret. Après avoir fait poser une pergola bioclimatique, un couple conserve son ancienne attestation, où figure uniquement une « terrasse ». Un coup de vent abîme ensuite les lames orientables. La déclaration de la terrasse ne suffit pas à établir que la pergola et son mécanisme étaient couverts. Un simple échange écrit au moment des travaux aurait permis de préciser la nature de l’installation, sa valeur et les risques garantis.
Le bon geste ressemble à celui d’un cuisinier qui vérifie ses ingrédients avant de lancer le service : tu détailles ce qui compose réellement l’ouvrage. Terrasse en bois ou en carrelage ? Store motorisé ? Plan de travail fixe dans la cuisine d’été ? Réfrigérateur posé à l’extérieur ? Ces éléments ne suivent pas forcément le même régime, même s’ils servent au même espace de vie.
- 🧱 Décris les ouvrages fixes : emplacement, surface, matériaux et date des travaux.
- 🌤️ Demande quels événements sont couverts : tempête, incendie, chute d’arbre, vandalisme ou choc.
- 💶 Compare le coût de remplacement au plafond prévu pour le bâtiment ou la dépendance.
- 📷 Conserve factures et photos datées, y compris celles prises juste après la pose.
Franchise et vétusté : deux chiffres à lire avant le sinistre
Même lorsqu’un dommage entre dans la garantie, l’indemnité n’est pas nécessairement égale au prix d’une installation neuve. Une franchise peut rester à ta charge. Selon les clauses, une réduction liée à la vétusté peut également s’appliquer à un matériau vieillissant. Cela mérite une attention particulière pour une terrasse en bois exposée au soleil, à la pluie et aux passages répétés.
En zone méditerranéenne, l’entretien courant a aussi son importance : fixer correctement les équipements, surveiller les parties fragilisées et suivre les consignes du fabricant aide à préserver l’ouvrage. Ces gestes ne créent pas une garantie absente du contrat, mais ils évitent qu’un défaut d’entretien complique l’examen d’un dossier.
Avant de signer un devis de travaux, envoie sa description à l’assureur et demande une réponse précisant le classement de l’installation, les sinistres couverts et le montant assuré. Tu pourras alors décider si une extension de garantie est utile. La bonne question n’est pas seulement « ma terrasse est-elle assurée ? », mais « quelles parties de ma terrasse le sont, contre quoi et pour combien ? »
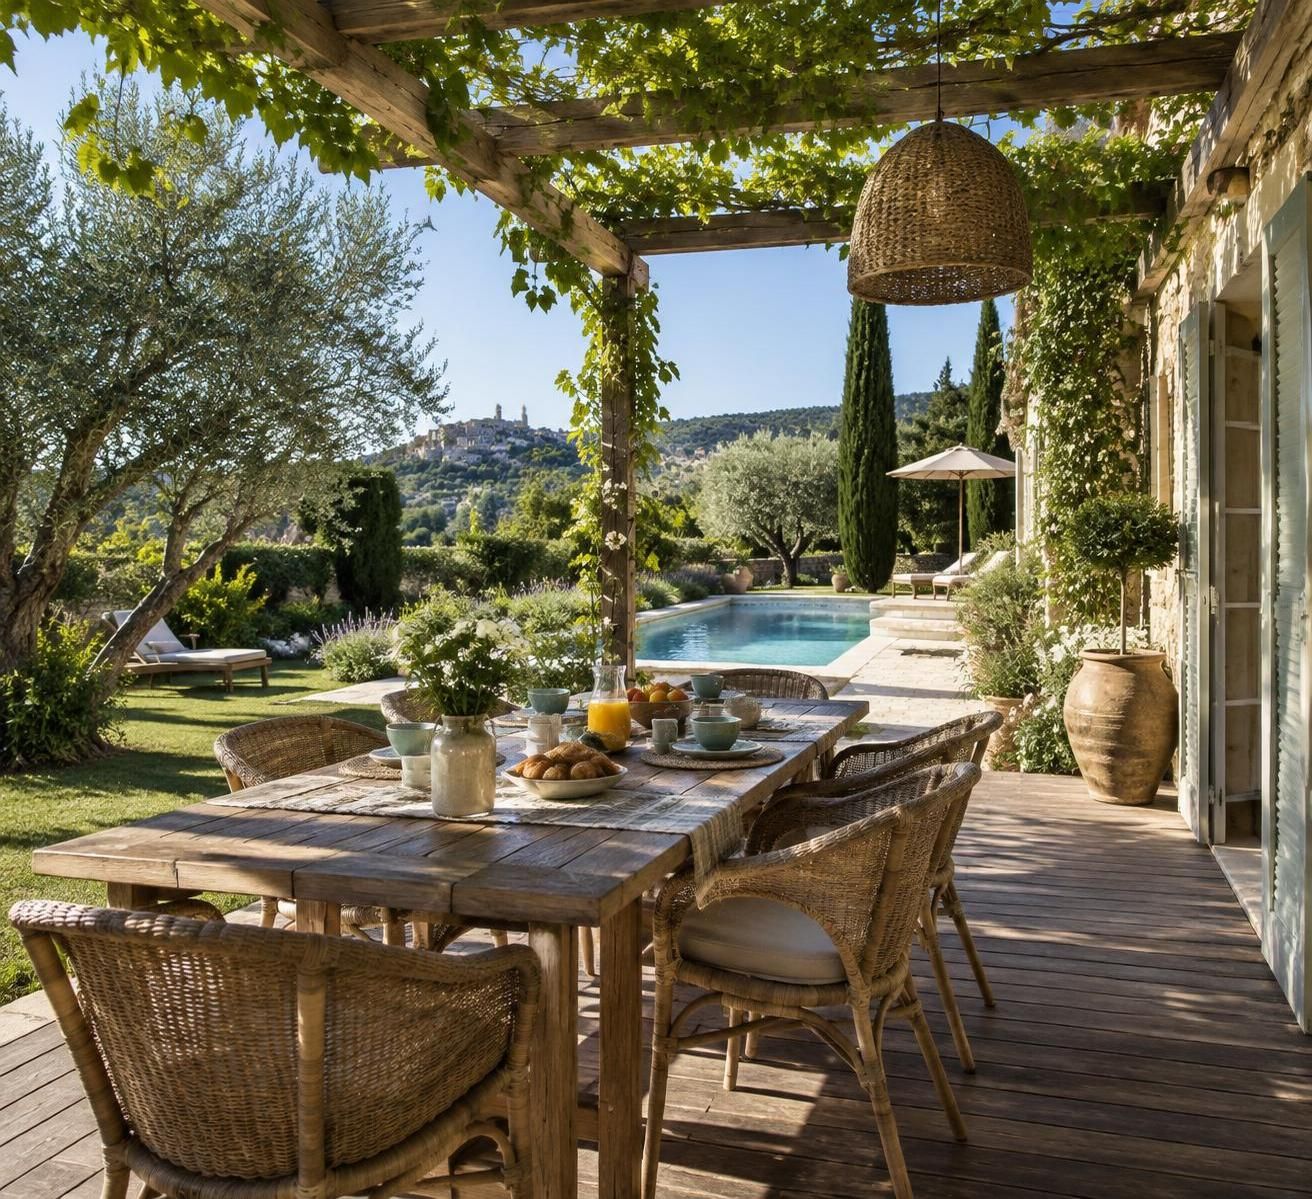
Assurance piscine : distingue le bassin, les équipements et les accidents
La piscine concentre plusieurs risques qui se ressemblent de loin, mais que l’assurance traite séparément. Un liner déchiré concerne le bien lui-même. Une pompe endommagée après un orage touche un équipement technique. La blessure d’un invité soulève une question de responsabilité civile. Une réponse positive sur l’un de ces points ne vaut pas automatiquement pour les deux autres.
Quels dommages matériels une option piscine peut-elle couvrir ?
Selon la formule, une garantie dédiée peut viser le bassin, le liner, le local technique, la pompe, le volet, l’abri ou certains accessoires. Il faut lire cette liste poste par poste. Un robot nettoyeur n’est pas nécessairement traité comme une pompe fixe, et une fuite dans une canalisation enterrée peut relever de conditions particulières concernant la recherche de fuite et la réparation.
Supposons qu’un orage provoque une panne du moteur de filtration. Le propriétaire possède une option « piscine », mais découvre que le contrat distingue les dommages au bassin des dommages électriques aux appareils. Ce n’est pas le nom rassurant de l’option qui règle la situation : c’est sa rédaction. Demande donc ce que recouvrent les mots « équipements », « installations annexes » et « dommages électriques », ainsi que les plafonds correspondants.
La distinction entre piscine enterrée et hors-sol mérite la même vigilance. Une piscine creusée doit généralement être signalée explicitement. Une installation hors-sol peut être regardée comme un équipement mobile dans certains cas, ou comme une installation durable lorsqu’elle reste en place. Son volume, son mode de fixation et sa période d’utilisation peuvent entrer en ligne de compte. Plutôt que de deviner, transmets ses caractéristiques et conserve la confirmation écrite de l’assureur.
Responsabilité civile et sécurité : deux vérifications complémentaires
Si un tiers se blesse près du bassin, la responsabilité civile habitation peut intervenir dans les conditions du contrat et selon les circonstances de l’accident. Cela ne signifie pas que les réparations du bassin seront payées. Cela ne dispense pas non plus de respecter les obligations de sécurité applicables aux piscines concernées. Un dispositif de protection conforme et une garantie d’assurance remplissent deux rôles différents.
Pour une piscine privée enterrée non close, vérifie notamment les règles relatives aux dispositifs de sécurité prévus par la réglementation : barrière, alarme, couverture ou abri répondant aux exigences applicables. Ajoute les gestes de bon sens : contrôler l’accès au bassin, entretenir le matériel et surveiller activement les enfants. En cas de sinistre, la présence d’un équipement ne remplace jamais l’examen des faits.
Autour d’une maison qui accueille souvent famille et amis, pense aussi aux abords : plage glissante, marches peu visibles ou matériel électrique exposé à l’eau. Une belle réception d’été doit rester un plaisir, pas devenir un dossier compliqué. Lors de ton prochain échange avec l’assureur, pose trois questions distinctes : « Quels éléments matériels sont garantis ? », « Dans quelles conditions la responsabilité civile joue-t-elle ? » et « Quelles obligations dois-je respecter ? »
Le prix d’une option se juge à la lumière des dépenses qu’elle peut réellement éviter : moteur, liner, volet ou local technique représentent des postes très différents. Pour une piscine, la précision du périmètre couvert vaut davantage qu’une étiquette séduisante.
Jardin et mobilier extérieur : évite que la valeur accumulée passe sous le radar
Un jardin ne prend pas de valeur en une seule journée. On plante une haie, on remplace une petite table, on installe une serre, puis viennent les arbres fruitiers, les jeux des enfants et le barbecue. Pris séparément, chaque achat paraît raisonnable. Additionnés, ces éléments représentent pourtant un budget sérieux. L’erreur fréquente consiste à croire que le capital mobilier du salon protège aussi tout ce qui reste dehors.
Végétaux, arbres et potager : des garanties aux limites précises
Certaines assurances proposent une option jardin comprenant, dans les limites prévues, les arbres, arbustes, plantations ou aménagements paysagers. D’autres prévoient un plafond plus restreint, voire aucune indemnisation pour les végétaux. Une tempête qui déracine un olivier et une maladie qui l’affaiblit pendant plusieurs mois ne relèvent pas nécessairement des mêmes garanties. Les exclusions liées à l’entretien, à la maladie ou à certains événements naturels sont donc essentielles à lire.
Dans un jardin provençal, un arbre donne de l’ombre à la terrasse et structure parfois tout l’espace. S’il tombe lors d’un épisode venteux, plusieurs questions se présentent : l’arbre lui-même est-il indemnisable ? Son enlèvement est-il pris en charge ? Les dégâts causés à la terrasse ou chez le voisin le sont-ils ? Un seul événement peut mobiliser plusieurs garanties et plusieurs plafonds. Photographier régulièrement les plantations importantes et conserver les factures d’aménagement aide à documenter leur existence et leur état.
Pour le potager, raisonne aussi en usage plutôt qu’en valeur sentimentale. La perte de quelques plants de tomates est frustrante, mais il n’est pas toujours pertinent de payer une option pour ce seul risque. En revanche, une serre construite durablement ou un système d’arrosage coûteux mérite une vérification spécifique. Le contrat doit correspondre au terrain réel, pas à une liste théorique de tout ce qu’un jardin pourrait contenir.
Mobilier, barbecue et jeux : vérifie surtout les conditions de vol
Une table en aluminium, des fauteuils et un barbecue peuvent rester à l’extérieur une grande partie de l’année. Sont-ils assurés contre une tempête ? Contre un vol commis sans effraction d’un local fermé ? Les réponses varient. Certains contrats exigent des conditions de rangement ou limitent le capital applicable aux biens laissés dans un jardin ouvert.
Fais un inventaire simple, sans transformer ton dimanche en séance de comptabilité. Une photo d’ensemble, puis quelques clichés des équipements les plus chers, leurs factures et une estimation raisonnable suffisent souvent à préparer une discussion utile avec l’assureur. Mets cet inventaire à jour lorsque tu aménages un nouveau coin repas ou remplaces un équipement important.
Si tu compares plusieurs contrats, regarde le plafond réservé au mobilier extérieur plutôt que le seul capital mobilier global. Un contrat généreux pour l’intérieur peut rester étroit pour une terrasse équipée. Les comparateurs d’assurance habitation peuvent aider à présélectionner des formules, à condition de vérifier ensuite les clauses détaillées de chacune.
Enfin, distingue le dommage à tes biens de celui causé à autrui. Si une branche de ton arbre endommage la clôture voisine, les circonstances et la responsabilité éventuelle ne se résument pas à la valeur de l’arbre. Signale rapidement le sinistre et rassemble photos, témoignages et informations utiles, sans promettre toi-même une prise en charge. Dans un jardin, le bon niveau de protection se construit avec un inventaire, des plafonds adaptés et une lecture attentive des exclusions.
Clôture, portail et dépendances : vérifie les détails qui changent l’indemnisation
Le portail grince à peine lorsqu’on le ferme, le mur de clôture semble solide et l’abri de jardin rend service depuis des années. Ces éléments attirent peu l’attention jusqu’au jour où une voiture heurte l’entrée, où le vent arrache des panneaux ou où l’eau atteint un atelier. Pour l’assurance habitation, la limite du terrain n’est pas forcément la limite des garanties.
Portail et clôture : un élément déclaré n’est pas couvert contre tout
Selon les contrats, un mur, une clôture grillagée et un portail motorisé peuvent être inclus parmi les constructions annexes, soumis à un plafond particulier ou nécessiter une option. Même lorsqu’ils sont mentionnés, les événements garantis peuvent différer : tempête, incendie, choc d’un véhicule identifié ou vandalisme ne sont pas toujours traités de façon identique.
Prenons le cas d’un portail endommagé par une voiture qui a quitté les lieux. Une garantie couvrant certains chocs peut prévoir des conditions différentes selon que le responsable est identifié ou non. À l’inverse, si un panneau cède pendant une tempête, le dossier dépendra notamment de la garantie climatique applicable et de l’état de l’installation. Le bon réflexe est de demander : « Mon portail, sa motorisation, ma clôture et mon mur figurent-ils tous dans les biens assurés, et pour quels dommages ? »
Garage séparé, atelier et abri : déclare la surface et l’usage réel
Une dépendance non attenante n’est pas simplement « un petit bâtiment dehors ». Elle peut servir de garage, de local piscine, d’atelier ou d’espace de stockage. L’assureur peut demander sa surface, ses caractéristiques et son usage. Le contenu mérite une attention distincte : une tondeuse et quelques outils à main ne représentent pas le même capital qu’un atelier équipé de machines.
Un abri déclaré comme rangement devient parfois, au fil des années, un lieu où l’on travaille le bois et conserve du matériel coûteux. Si son usage a changé, signale-le. De même, une nouvelle prise électrique, une extension ou un local technique construit après l’installation d’une piscine peuvent modifier la description initiale du risque. Pour examiner les offres, un guide de l’assurance habitation en ligne peut t’aider à préparer les bonnes informations ; la confirmation écrite des garanties reste indispensable.
Une méthode courte pour remettre ton contrat à l’heure
- 🔎 Ouvre les conditions particulières et repère bâtiments, dépendances, options et capitaux.
- 📝 Note pour chaque installation extérieure les risques couverts, les exclusions, la franchise et le plafond.
- 📷 Compare cette liste à des photos actuelles de ton terrain et aux factures de tes derniers travaux.
- ✉️ Demande une réponse écrite pour chaque point flou, notamment le portail, le bassin ou un atelier.
- 🔄 Après toute modification importante, sollicite une actualisation du contrat et conserve l’avenant.
Cette vérification évite deux dépenses inutiles : payer une option sans intérêt pour ton terrain, ou découvrir trop tard qu’un équipement coûteux manque à l’appel. Lorsque tu compares des devis, place côte à côte les mêmes informations : biens déclarés, événements couverts, franchises et limites d’indemnisation. Une cotisation plus faible n’est avantageuse que si elle protège les postes dont le remplacement pèserait vraiment sur ton budget.
Si une formule ne correspond plus à ta maison, renseigne-toi aussi sur les conditions de changement ou de résiliation de ton assurance habitation avant de basculer vers un autre contrat. L’essentiel est de maintenir une couverture cohérente pendant la transition. Ce soir, photographie ton extérieur et vérifie que chaque aménagement important apparaît bien dans les documents de ton assurance.
Une terrasse attenante est-elle automatiquement assurée ?
Non. Certains contrats l’intègrent au bâtiment, mais les matériaux, les événements couverts, la franchise et la vétusté doivent être vérifiés dans tes conditions particulières.
Faut-il déclarer une piscine hors-sol ?
Signale-la à ton assureur, surtout si elle reste installée durablement. Sa qualification et la couverture du bassin ou de ses équipements dépendent du contrat.
Le mobilier de jardin est-il couvert contre le vol ?
Pas systématiquement. Vérifie le capital mobilier extérieur et les conditions de vol, notamment celles concernant le rangement et l’effraction.
Quand mettre à jour son assurance habitation après des travaux ?
Contacte ton assureur dès qu’un aménagement important est installé ou que l’usage d’une dépendance change. Demande une confirmation écrite des nouvelles garanties.


